Em sua maior queda percentual em um único dia, o índice Dow Jones mergulhou 22,6% na Black Monday de 19 de outubro de 1987 – um fenômeno raríssimo, movido por um pânico generalizado potencializado pela então novidade dos modelos computadorizados.
O tombo dessa magnitude foi considerado estatisticamente ‘impossível’ – um evento sigma 25, ou seja, de 25 desvios-padrão. (À época, o desvio-padrão diário histórico era de 0,81% para cima ou para baixo.)
A Black Monday da Bolsa brasileira, ontem, também foi um movimento raríssimo – ainda mais no EWZ, o ETF que acompanha a cesta cotada em dólares das ações brasileiras.
A Kobeissi Letter fez as contas e estimou que o mergulho de 19,8% representou uma variação de 8,4 desvios-padrão.
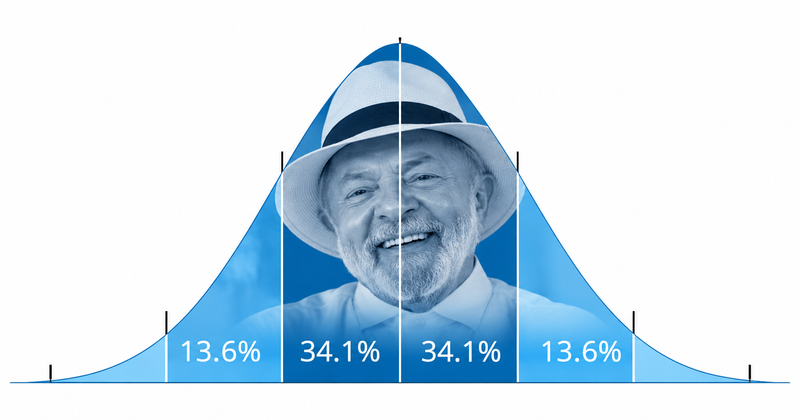
Para quem não é familiarizado com a curva normal (aquela simétrica e em forma de sino), um desvio-padrão representa a área em que se encontram aproximadamente 68% dos eventos plotados. Dois desvios-padrão significam 95% de probabilidade e, três desvios-padrão, uma chance de 99,7%.
Qualquer coisa além disso está nos extremos da cauda de distribuição.
“Para contextualizar, a variação diária média do ETF nos últimos 20 anos foi de apenas 0,04%, com um desvio-padrão de 2,36%,” postou a Kobeissi Letter no X. “Sob uma distribuição normal, a probabilidade de uma queda tão extrema é de 1 em 58 quatrilhões.”
De acordo com a newsletter de análises financeiras, esse evento deveria ser praticamente impossível dentro dos modelos estatísticos convencionais.
“O que acabou de acontecer no Brasil foi quase impossível,” disse a Kobeissi.
Mas existem os modelos e existe o mundo real, onde o comportamento humano e os algoritmos podem potencializar drasticamente as variações no mercado acionário.
(Uma crítica ao estudo aponta que o cálculo usa a volatilidade média de 20 anos, como se segunda-feira fosse um dia qualquer, mas na véspera de uma eleição que o mercado via com cerca de 30% de chance de um resultado adverso, uma queda dessa magnitude não era um evento de 1 em 58 quatrilhões: era um risco conhecido e precificado, que simplesmente se materializou.)
Eventos caóticos ocorrem com uma frequência maior do que a prevista pelas caudas da distribuição normal.
No caso do crash de 1987, por exemplo, um professor de Harvard desenvolveu um modelo alternativo e chegou a uma probabilidade de ocorrência para um evento do tipo a cada 150 anos – ainda muito raro, mas não impossível.
Apesar de virtualmente ‘impossível’, o tombo da segunda-feira nem foi o mais agudo do EWZ.
Em 16 de março de 2020, com o pânico desencadeado pelo lockdown da pandemia de covid, o índice derreteu 23,09%. Em 15 de outubro de 2008, no ápice da crise financeira internacional, houve outro tombo épico, de 19,6%.
São eventos raros – raríssimos – mas acontecem. E podem ser uma grande oportunidade para quem tem estômago – e caixa.
Hoje, o EWZ fechou em alta de 0,4%.
Fonte Link
É raríssimo. Mas acontece. O tamanho do estrago no EWZ